Domain fcfe.de kaufen?
Wir ziehen mit dem Projekt
fcfe.de um.
Sind Sie am Kauf der Domain
fcfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcfe.de kaufen?
Was ist der Unterschied zwischen Free Cash Flow und operativem Cash Flow und wie können Investoren den Free Cash Flow eines Unternehmens bewerten?
Der operative Cash Flow misst den Cashflow aus dem laufenden Geschäftsbetrieb, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Investoren können den Free Cash Flow eines Unternehmens bewerten, indem sie prüfen, ob genügend Cashflow generiert wird, um Dividenden zu zahlen, Schulden zurückzuzahlen und in zukünftiges Wachstum zu investieren. Ein positiver Free Cash Flow deutet auf finanzielle Stabilität und Wachstumspotenzial hin, während ein negativer Free Cash Flow auf finanzielle Probleme und Liquiditätsengpässe hindeuten kann. **
Was ist der Free Cash Flow und wie unterscheidet er sich vom operativen Cash Flow?
Der Free Cash Flow ist der Cash Flow, der nach Abzug der Investitionsausgaben verbleibt und somit für Dividendenzahlungen, Schuldenrückzahlungen oder weitere Investitionen zur Verfügung steht. Der operative Cash Flow hingegen misst den Cash Flow, der durch die laufenden Geschäftstätigkeiten eines Unternehmens generiert wird, ohne Berücksichtigung von Investitionen oder Finanzierungstätigkeiten. Der Free Cash Flow ist somit eine Kennzahl, die die tatsächliche finanzielle Leistungsfähigkeit eines Unternehmens besser widerspiegelt als der operative Cash Flow. **


Ähnliche Suchbegriffe für Alpinia-zerumbet-Trocknung-und
Top-Angebote
Produkte zum Begriff Alpinia-zerumbet-Trocknung-und:
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
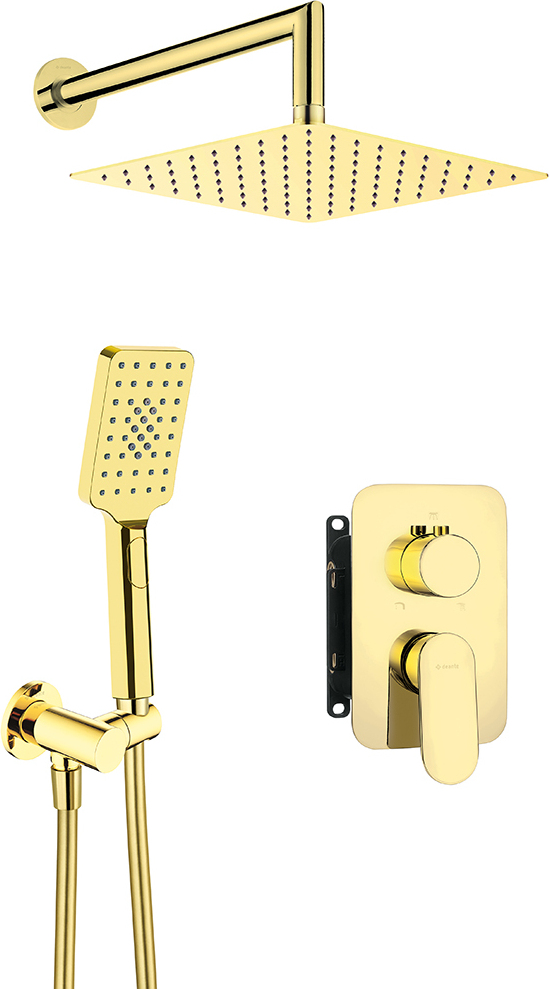
Duschsystem Unterputz, mit Mischbox und Regendusche in gold ALPINIA-30Duschsystem Unterputz, mit Mischbox und Regendusche in gold ALPINIA-30Materialdaten | Oberflächen:Material: MessingFarbe: gold Lieferumfang | Produktinformation | Maßangaben:1x DuschsystemArmatur: Unterputzbox, Mischer, Unterputzmontage, Akustische Gruppe IAusläufe: schwenkbar, Ausladung der Duscharmatur 38,8 cmKopfbrause: eckig, Anti-Calc, 1 FunktionHandbrause: eckig, 3 Funktionen (Regen-, gemischt, Hydromassage), Anti-Calcinkl. UnterputzkörperWinkelanschlüsse: für Schlauch mit Handbrause-Halterung, rund, mit Anschlussgewinde, Unterputzmontage allgemeine Qualitätsmerkmale:Markenware im modernen und zeitlosen Designhochwertigste Materialien & aufwendige Verarbeitung3-Funktions-Duschumschalter mit Sperroption für 2 FunktionenAnti-Twist-System verhindert das Verdrehen des Schlauchshohe Kratz- und Stoßfestigkeit Montage | Lieferung:einfache, bebilderte MontageanleitungZuverlässige per Paketdienst - schnell, unkompliziert und direkt bis an die Haustür583,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konvektive Trocknung mit gasbeheizter Luft und Trocknung durch Gasstrahler, Taschenbuch von Günter Cerbe, VS Verlag für Sozialwissenschaften,Konvektive Trocknung Mit Gasbeheizter Luft Und Trocknung Durch Gasstrahler, Taschenbuch Von Günter Cerbe, Vs Verlag Für Sozialwissenschaften, 978-3-663-03701-9, Seitenanzahl: 4654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man den Free Cash Flow?
Der Free Cash Flow wird berechnet, indem man den operativen Cashflow eines Unternehmens um die Investitionen in das langfristige Vermögen bereinigt. Dazu werden die Abschreibungen und Veränderungen im Working Capital vom operativen Cashflow abgezogen. Der Free Cash Flow zeigt, wie viel Geld ein Unternehmen nach Abzug aller Investitionen für zukünftige Projekte, Dividendenzahlungen oder Schuldenrückzahlungen zur Verfügung hat. Er ist ein wichtiger Kennwert für die finanzielle Gesundheit und die langfristige Entwicklung eines Unternehmens. Investoren und Analysten nutzen den Free Cash Flow, um die Rentabilität und die finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet ein negativer Free Cash Flow?
Was bedeutet ein negativer Free Cash Flow? Ein negativer Free Cash Flow bedeutet, dass ein Unternehmen mehr Geld ausgibt als es einnimmt. Dies kann darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, seine laufenden Betriebskosten zu decken oder dass es hohe Investitionen tätigt, die sich noch nicht ausgezahlt haben. Ein negativer Free Cash Flow kann auch darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, seine Schulden zu bedienen oder Dividenden an seine Aktionäre auszuzahlen. Insgesamt deutet ein negativer Free Cash Flow darauf hin, dass das Unternehmen finanziell unter Druck steht und möglicherweise Maßnahmen ergreifen muss, um seine Finanzlage zu verbessern. **
-
Was ist der Unterschied zwischen dem operativen Cashflow und dem Free Cash Flow eines Unternehmens? Und wie kann der Free Cash Flow zur Beurteilung der finanziellen Stabilität und Wachstumspotenzials eines Unternehmens verwendet werden?
Der operative Cashflow misst den Cashflow aus dem laufenden Geschäftsbetrieb eines Unternehmens, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Der Free Cash Flow gibt an, wie viel Cash ein Unternehmen nach Abzug aller Ausgaben für Investitionen und Schuldenrückzahlungen übrig hat. Der Free Cash Flow kann verwendet werden, um die finanzielle Stabilität eines Unternehmens zu beurteilen, da er zeigt, wie gut ein Unternehmen in der Lage ist, seine laufenden Geschäfte zu finanzieren und gleichzeitig Geld für zukünftige Investitionen zu generieren. Außerdem kann der Free Cash Flow verwendet werden, um das Wachstumspotenzial eines Unternehmens zu bewerten, da ein positiver Free Cash **
-
Was ist der Unterschied zwischen dem Free Cash Flow und dem operativen Cash Flow eines Unternehmens? Welche Bedeutung hat der Free Cash Flow für die finanzielle Gesundheit eines Unternehmens?
Der operative Cash Flow misst den Cashflow aus dem operativen Geschäft eines Unternehmens, während der Free Cash Flow den Cashflow misst, der nach Abzug der Investitionsausgaben verbleibt. Der Free Cash Flow ist wichtig, um zu beurteilen, wie viel Geld ein Unternehmen tatsächlich generiert, das für Dividenden, Schuldenrückzahlungen oder Investitionen verwendet werden kann. Ein positiver Free Cash Flow zeigt, dass ein Unternehmen in der Lage ist, seine laufenden Verpflichtungen zu erfüllen und gleichzeitig in zukünftiges Wachstum zu investieren. **


Wie hoch sollte der Free Cash Flow sein?
Der optimale Free Cash Flow hängt von verschiedenen Faktoren ab, wie der Branche, der Größe des Unternehmens und den individuellen Zielen. Im Allgemeinen sollte der Free Cash Flow positiv sein, da dies darauf hindeutet, dass das Unternehmen genug Geld erwirtschaftet, um Investitionen zu tätigen, Schulden zu bedienen und Dividenden zu zahlen. Ein zu hoher Free Cash Flow könnte darauf hinweisen, dass das Unternehmen nicht effizient genug investiert oder zu viel Liquidität hält. Ein zu niedriger Free Cash Flow könnte hingegen bedeuten, dass das Unternehmen Schwierigkeiten hat, seine laufenden Verpflichtungen zu erfüllen oder in zukünftiges Wachstum zu investieren. Letztendlich sollte der Free Cash Flow so hoch sein, dass das Unternehmen langfristig rentabel und stabil wachsen kann. **
Was ist der Free Cash Flow und wie wird er berechnet?
Der Free Cash Flow ist der Betrag, der nach Abzug aller Ausgaben für Investitionen und Betriebstätigkeiten übrig bleibt. Er zeigt, wie viel Geld ein Unternehmen generiert, das für Dividendenzahlungen, Schuldenrückzahlungen oder neue Investitionen verwendet werden kann. Zur Berechnung wird der Cash Flow aus operativen Tätigkeiten um die Investitionsausgaben bereinigt. **
Top-Angebote
Produkte zum Begriff Alpinia-zerumbet-Trocknung-und:
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Free Cash Flow und operativem Cash Flow und wie können Investoren den Free Cash Flow eines Unternehmens bewerten?
Der operative Cash Flow misst den Cashflow aus dem laufenden Geschäftsbetrieb, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Investoren können den Free Cash Flow eines Unternehmens bewerten, indem sie prüfen, ob genügend Cashflow generiert wird, um Dividenden zu zahlen, Schulden zurückzuzahlen und in zukünftiges Wachstum zu investieren. Ein positiver Free Cash Flow deutet auf finanzielle Stabilität und Wachstumspotenzial hin, während ein negativer Free Cash Flow auf finanzielle Probleme und Liquiditätsengpässe hindeuten kann. **
-
Was ist der Free Cash Flow und wie unterscheidet er sich vom operativen Cash Flow?
Der Free Cash Flow ist der Cash Flow, der nach Abzug der Investitionsausgaben verbleibt und somit für Dividendenzahlungen, Schuldenrückzahlungen oder weitere Investitionen zur Verfügung steht. Der operative Cash Flow hingegen misst den Cash Flow, der durch die laufenden Geschäftstätigkeiten eines Unternehmens generiert wird, ohne Berücksichtigung von Investitionen oder Finanzierungstätigkeiten. Der Free Cash Flow ist somit eine Kennzahl, die die tatsächliche finanzielle Leistungsfähigkeit eines Unternehmens besser widerspiegelt als der operative Cash Flow. **
-
Wie berechnet man den Free Cash Flow?
Der Free Cash Flow wird berechnet, indem man den operativen Cashflow eines Unternehmens um die Investitionen in das langfristige Vermögen bereinigt. Dazu werden die Abschreibungen und Veränderungen im Working Capital vom operativen Cashflow abgezogen. Der Free Cash Flow zeigt, wie viel Geld ein Unternehmen nach Abzug aller Investitionen für zukünftige Projekte, Dividendenzahlungen oder Schuldenrückzahlungen zur Verfügung hat. Er ist ein wichtiger Kennwert für die finanzielle Gesundheit und die langfristige Entwicklung eines Unternehmens. Investoren und Analysten nutzen den Free Cash Flow, um die Rentabilität und die finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet ein negativer Free Cash Flow?
Was bedeutet ein negativer Free Cash Flow? Ein negativer Free Cash Flow bedeutet, dass ein Unternehmen mehr Geld ausgibt als es einnimmt. Dies kann darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, seine laufenden Betriebskosten zu decken oder dass es hohe Investitionen tätigt, die sich noch nicht ausgezahlt haben. Ein negativer Free Cash Flow kann auch darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, seine Schulden zu bedienen oder Dividenden an seine Aktionäre auszuzahlen. Insgesamt deutet ein negativer Free Cash Flow darauf hin, dass das Unternehmen finanziell unter Druck steht und möglicherweise Maßnahmen ergreifen muss, um seine Finanzlage zu verbessern. **
Ähnliche Suchbegriffe für Alpinia-zerumbet-Trocknung-und
-
Duschsystem Unterputz, mit Mischbox und Regendusche in gold ALPINIA-30Duschsystem Unterputz, mit Mischbox und Regendusche in gold ALPINIA-30Materialdaten | Oberflächen:Material: MessingFarbe: gold Lieferumfang | Produktinformation | Maßangaben:1x DuschsystemArmatur: Unterputzbox, Mischer, Unterputzmontage, Akustische Gruppe IAusläufe: schwenkbar, Ausladung der Duscharmatur 38,8 cmKopfbrause: eckig, Anti-Calc, 1 FunktionHandbrause: eckig, 3 Funktionen (Regen-, gemischt, Hydromassage), Anti-Calcinkl. UnterputzkörperWinkelanschlüsse: für Schlauch mit Handbrause-Halterung, rund, mit Anschlussgewinde, Unterputzmontage allgemeine Qualitätsmerkmale:Markenware im modernen und zeitlosen Designhochwertigste Materialien & aufwendige Verarbeitung3-Funktions-Duschumschalter mit Sperroption für 2 FunktionenAnti-Twist-System verhindert das Verdrehen des Schlauchshohe Kratz- und Stoßfestigkeit Montage | Lieferung:einfache, bebilderte MontageanleitungZuverlässige per Paketdienst - schnell, unkompliziert und direkt bis an die Haustür583,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konvektive Trocknung mit gasbeheizter Luft und Trocknung durch Gasstrahler, Taschenbuch von Günter Cerbe, VS Verlag für Sozialwissenschaften,Konvektive Trocknung Mit Gasbeheizter Luft Und Trocknung Durch Gasstrahler, Taschenbuch Von Günter Cerbe, Vs Verlag Für Sozialwissenschaften, 978-3-663-03701-9, Seitenanzahl: 4654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wannenarmatur, freistehend, mit Duschset, Gold, ALPINIA-30Lieferumfang | Produktinformation | Maßangaben:1x Wannenarmatur, freistehend, mit Duschset, Gold, ALPINIA-30 Aerator Größe: M28 Typ des Luftsprudlers: coin-slot Material: Messing Ausführung: Gold Art der Armatur: Einhebel, Mischer akkustische Gruppe: II Methode der Montage: Fußboden Durchflussklasse [l/min]: B = 25.2 (19.9 - 25.2) Gesamthöhe der Armatur[mm]: 891 Material: Messing Armatur Ausladung [mm]: 224 Größe der Kartusche: 35 mm Anti-calc: Ja Anzahl der Funktionen: 3 Länge: 1500 Anti-Twist: 1 Geflechtart: Typ des Umschalters: mechanisch, keramisch allgemeine Qualitätsmerkmale:Markenware im modernen und zeitlosen Designhochwertigste Materialien & aufwendige Verarbeitunghohe Kratz- und Stoßfestigkeitunempfindliche OberflächenKeramikköpfe für eine einwandfreie Funktion und Abdichtungdeutsche Montage | Lieferung:alle Modelle werden mit Verbindungsschläuchen mit einer komfortablen Länge gelieferteinfache, bebilderte MontageanleitungZuverlässige per Paketdienst - schnell, unkomplizi671,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem operativen Cashflow und dem Free Cash Flow eines Unternehmens? Und wie kann der Free Cash Flow zur Beurteilung der finanziellen Stabilität und Wachstumspotenzials eines Unternehmens verwendet werden?
Der operative Cashflow misst den Cashflow aus dem laufenden Geschäftsbetrieb eines Unternehmens, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Der Free Cash Flow gibt an, wie viel Cash ein Unternehmen nach Abzug aller Ausgaben für Investitionen und Schuldenrückzahlungen übrig hat. Der Free Cash Flow kann verwendet werden, um die finanzielle Stabilität eines Unternehmens zu beurteilen, da er zeigt, wie gut ein Unternehmen in der Lage ist, seine laufenden Geschäfte zu finanzieren und gleichzeitig Geld für zukünftige Investitionen zu generieren. Außerdem kann der Free Cash Flow verwendet werden, um das Wachstumspotenzial eines Unternehmens zu bewerten, da ein positiver Free Cash **
-
Was ist der Unterschied zwischen dem Free Cash Flow und dem operativen Cash Flow eines Unternehmens? Welche Bedeutung hat der Free Cash Flow für die finanzielle Gesundheit eines Unternehmens?
Der operative Cash Flow misst den Cashflow aus dem operativen Geschäft eines Unternehmens, während der Free Cash Flow den Cashflow misst, der nach Abzug der Investitionsausgaben verbleibt. Der Free Cash Flow ist wichtig, um zu beurteilen, wie viel Geld ein Unternehmen tatsächlich generiert, das für Dividenden, Schuldenrückzahlungen oder Investitionen verwendet werden kann. Ein positiver Free Cash Flow zeigt, dass ein Unternehmen in der Lage ist, seine laufenden Verpflichtungen zu erfüllen und gleichzeitig in zukünftiges Wachstum zu investieren. **
-
Wie hoch sollte der Free Cash Flow sein?
Der optimale Free Cash Flow hängt von verschiedenen Faktoren ab, wie der Branche, der Größe des Unternehmens und den individuellen Zielen. Im Allgemeinen sollte der Free Cash Flow positiv sein, da dies darauf hindeutet, dass das Unternehmen genug Geld erwirtschaftet, um Investitionen zu tätigen, Schulden zu bedienen und Dividenden zu zahlen. Ein zu hoher Free Cash Flow könnte darauf hinweisen, dass das Unternehmen nicht effizient genug investiert oder zu viel Liquidität hält. Ein zu niedriger Free Cash Flow könnte hingegen bedeuten, dass das Unternehmen Schwierigkeiten hat, seine laufenden Verpflichtungen zu erfüllen oder in zukünftiges Wachstum zu investieren. Letztendlich sollte der Free Cash Flow so hoch sein, dass das Unternehmen langfristig rentabel und stabil wachsen kann. **
-
Was ist der Free Cash Flow und wie wird er berechnet?
Der Free Cash Flow ist der Betrag, der nach Abzug aller Ausgaben für Investitionen und Betriebstätigkeiten übrig bleibt. Er zeigt, wie viel Geld ein Unternehmen generiert, das für Dividendenzahlungen, Schuldenrückzahlungen oder neue Investitionen verwendet werden kann. Zur Berechnung wird der Cash Flow aus operativen Tätigkeiten um die Investitionsausgaben bereinigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.