Domain fcfe.de kaufen?
Wir ziehen mit dem Projekt
fcfe.de um.
Sind Sie am Kauf der Domain
fcfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcfe.de kaufen?
Was ist Riba?
Riba ist ein arabisches Wort, das Zins oder Wucher bedeutet. Im Islam ist Riba verboten, da es als unethisch angesehen wird, Geld durch Zinsen zu verdienen. Es wird als Ausbeutung angesehen, da der Zinsnehmer mehr zurückzahlen muss, als er erhalten hat. Muslime werden daher ermutigt, alternative Finanzierungswege zu nutzen, die im Einklang mit den Prinzipien des Islam stehen. **
Was ist der Unterschied zwischen Free Cash Flow und operativem Cash Flow und wie können Investoren den Free Cash Flow eines Unternehmens bewerten?
Der operative Cash Flow misst den Cashflow aus dem laufenden Geschäftsbetrieb, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Investoren können den Free Cash Flow eines Unternehmens bewerten, indem sie prüfen, ob genügend Cashflow generiert wird, um Dividenden zu zahlen, Schulden zurückzuzahlen und in zukünftiges Wachstum zu investieren. Ein positiver Free Cash Flow deutet auf finanzielle Stabilität und Wachstumspotenzial hin, während ein negativer Free Cash Flow auf finanzielle Probleme und Liquiditätsengpässe hindeuten kann. **


Ähnliche Suchbegriffe für DER-ZINSSATZ-RIBA-Gibt
Top-Angebote
Produkte zum Begriff DER-ZINSSATZ-RIBA-Gibt:
-
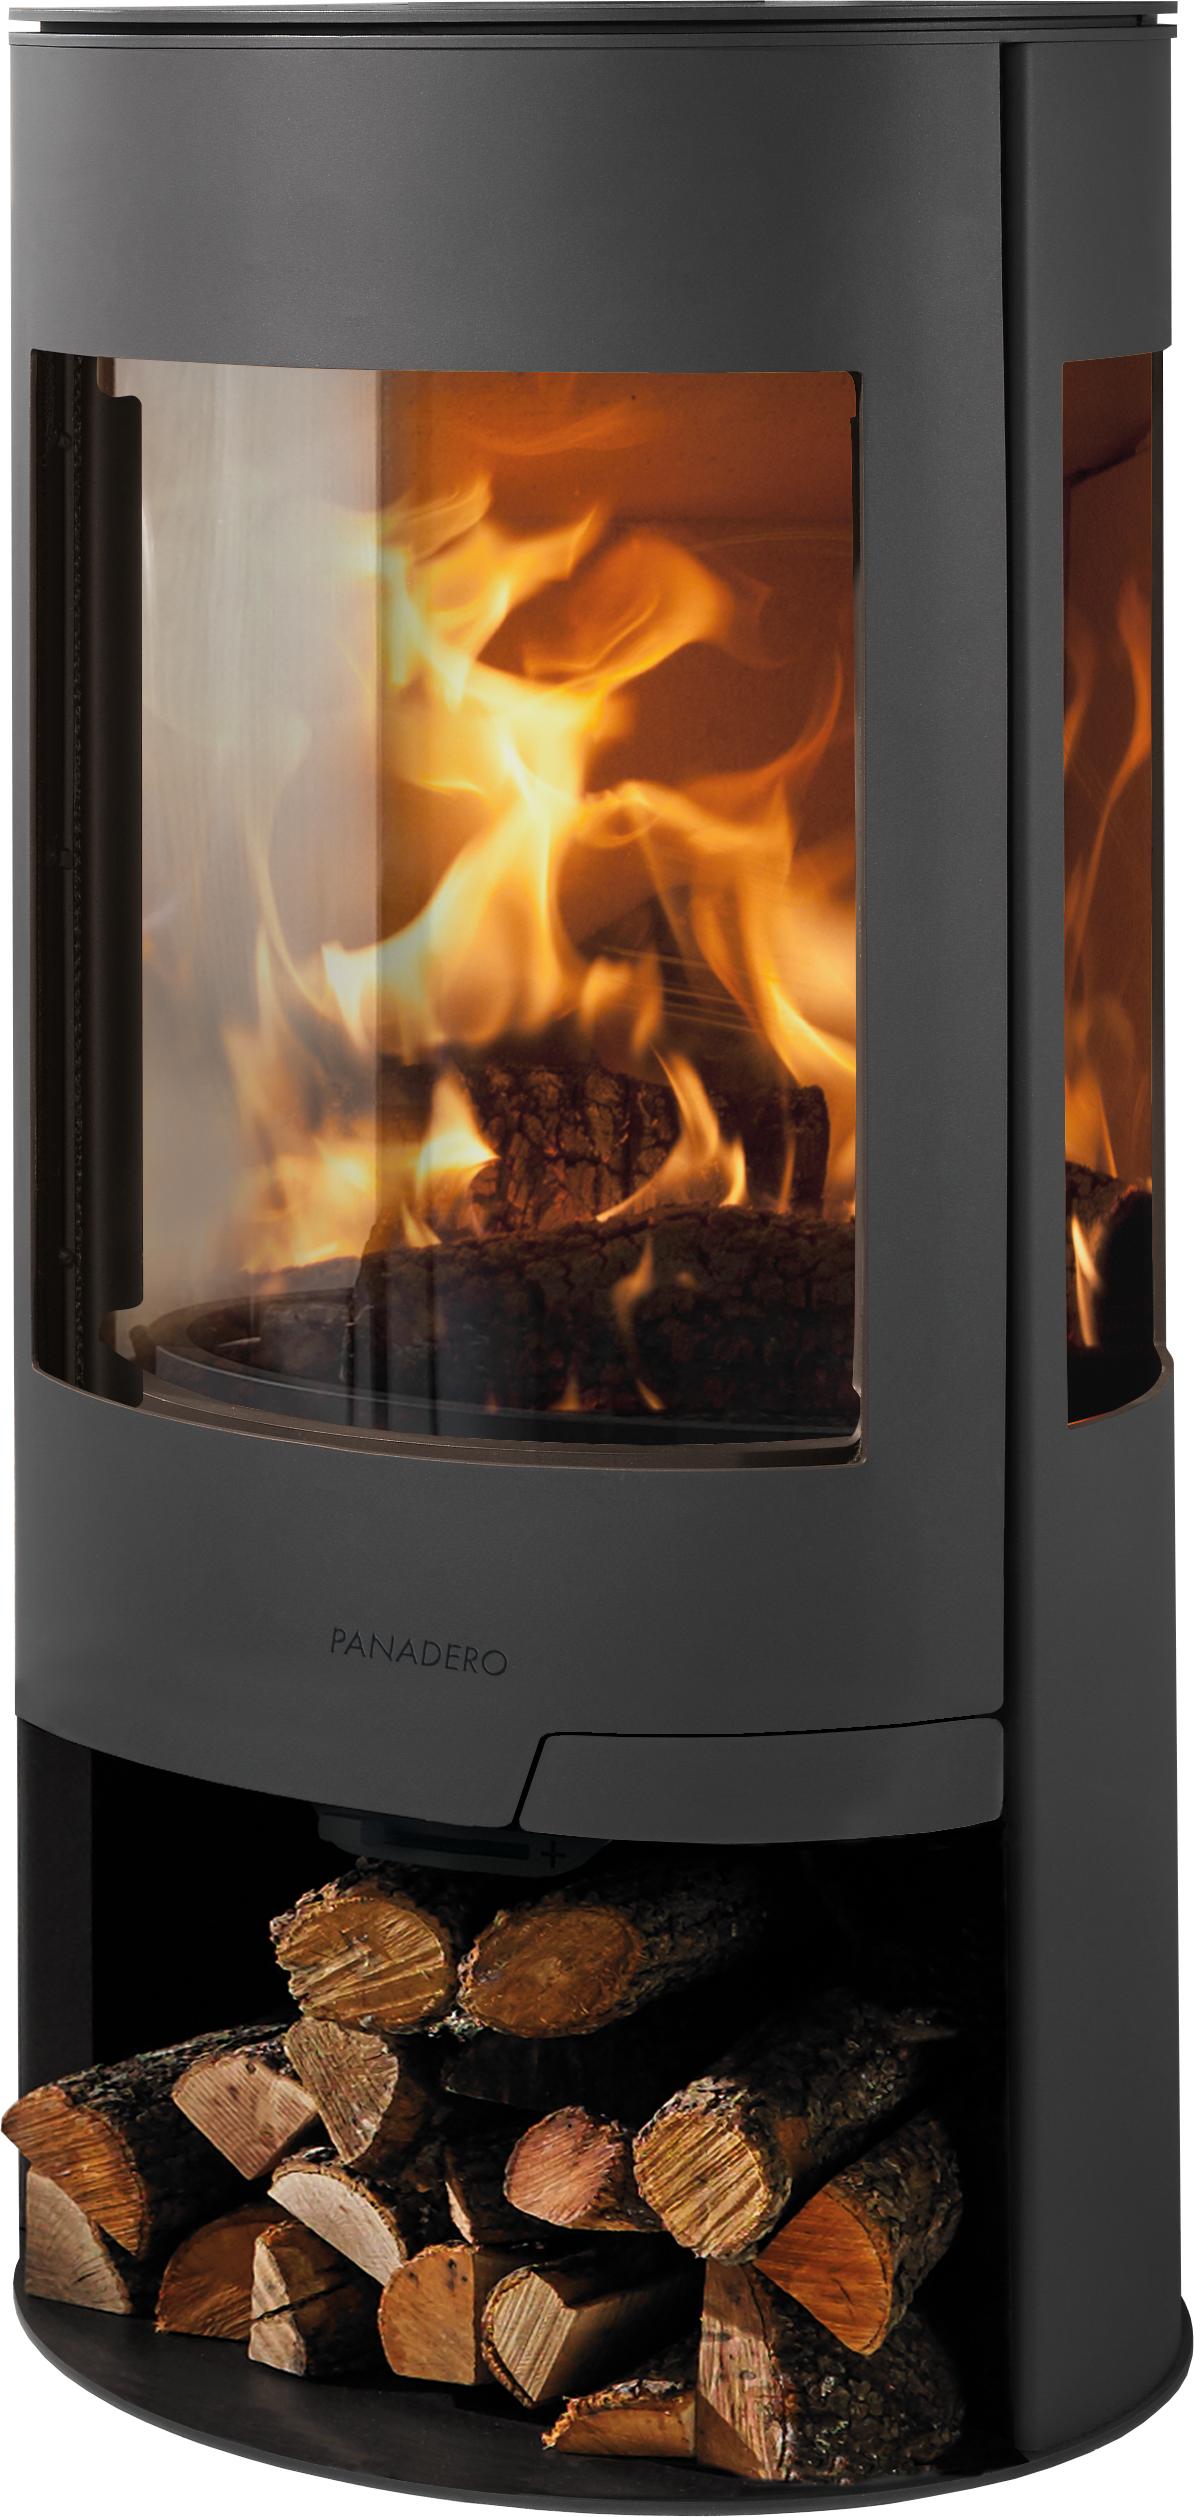
Panadero Kaminofen Riba 2.0Der Holzkamin Panadero Riba beeindruckt mit einer robusten Stahlkonstruktion und einer eleganten schwarzen Verkleidung. Mit einer Nennwärmeleistung von 8 kW eignet er sich ideal für Räume bis zu 100 m². Ausführung und Ausstattung: Korpus: Stahl schwarz Verkleidung: Stahl schwarz Materialstärke Verkleidung: 5mm Bauart: 1 (selbstschließende Tür) Türverriegelung: 2-fach Luftregulierung: manuell (kombiniert primär/sekundär/tertiär) Rauchrohrabgang: oben Durchmesser Abgasstutzen: 150mm externer Verbrennungsluftstutzen: 80mm Abmessungen & Gewichte: Höhe: 99cm Breite: 50cm Tiefe: 44,5cm Front-Sichtscheibenhöhe: 43,0cm Front-Sichtscheibenbreite: 37,0cm Seiten-Sichtscheibenhöhe: 43,2cm Seiten-Sichtscheibenbreite: 18,5cm Gewicht: 113kg max. Holzscheitlänge: ca. 50cm max. Holzauflagemenge (60min / 8kw): 2kg Abstand zu brennbaren Bauteilen vom Korpus nach Hinten: 10cm Abstand zu brennbaren Bauteilen vom Korpus zur Seite: 80cm Abstand zu brennbaren Bauteilen vom Korpus nach vorn: 80cm Leistungs1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der UnternehmensbewertungPraxishandbuch der Unternehmensbewertung , ¿Dieses Praxishandbuch erläutert die Grundlagen und Methoden der Unternehmensbewertung und gibt wichtige Anwendungshinweise. Praxisbezogen und lösungsorientiert stellt es den gesamten Bewertungsprozess und die wesentlichen Verfahren ausführlich, verständlich und sofort umsetzbar dar. Besonderheiten - wie die Bewertung von Personengesellschaften sowie Synergien im Konzernverbund - werden detailliert erläutert. Die Neuauflage behandelt aktuelle Themen der Bewertungspraxis und enthält neue Beiträge, z.B. zur Berücksichtigung des Verschuldungsgrads, zur Compliance sowie zur Kryptowährung in der Unternehmensbewertung. So eignet sich das Buch als Grundlagenwerk für den Einstieg in die Materie der Unternehmensbewertung, als Praxishilfe für den Bewerter und als Nachschlagewerk, wenn im Rahmen einer Unternehmensbewertung Fragen auftreten.¿ Der Herausgeber: Professor Dr. Volker H. Peemöller, Professor für Betriebswirtschaftslehre und ehemals Inhaber des Lehrstuhls für Allgemeine Betriebswirtschaftslehre, insbesondere Prüfungswesen, an der Universität Erlangen-Nürnberg. Mit Beiträgen namhafter Autoren und Autorinnen aus Wissenschaft und Praxis. Inhaltsverzeichnis: ¿1. Kapitel: Grundlagen der Unternehmensbewertung. Teil A: Wert und Werttheorien. Teil B: Anlässe der Unternehmensbewertung. Teil C: Grundsätze ordnungsmäßiger Unternehmensbewertung. Teil D: Methoden der Unternehmensbewertung (Überblick). Teil E: Geschichte der Unternehmensbewertung. Teil F: Internationale Unternehmensbewertung im Kontext der Standard Setter. 2. Kapitel: Prozess der Unternehmensbewertung. Teil A: Vorbereitung der Unternehmensbewertung. Teil B: Vergangenheits- und Lageanalyse. Teil C: Modulgesteuerte Businessplanung als Instrument der Unternehmensbewertung. Teil D: Due Diligence Review. Teil E: Absicherungsstrategien gegen Risiken des Unternehmenskaufs. Teil F: Aufbau und Anforderungen an das Bewertungsgutachten. 3. Kapitel: Bewertungsverfahren. Teil A: Ertragswertverfahren nach IDW. Teil B: Darstellung der Discounted-Cashflow-Verfahren (DCF-Verfahren) mit Beispiel. Teil C: Verbindungen von Ertragswert- und Discounted-Cashflow-Verfahren. Teil D: Die Bestimmung des Betafaktors. Teil E: Risikofreier Zins und Marktrisikoprämie. Teil F: Der Terminal Value in der Unternehmensbewertung. Teil G: Berücksichtigung des Verschuldungsgrads in der Unternehmensbewertung. Teil H: Empirische Analyse von Bewertungen bei gesellschaftsrechtlichen Anlässen von 2010 bis 2021. Teil I: Berücksichtigung von Ausfallwahrscheinlichkeiten in der Unternehmensbewertung. Teil J: Der Substanzwert der Unternehmung. Teil K: Multiplikatorverfahren in der Unternehmensbewertung. Teil L: Liquidationswert. Teil M: Risikoanalyse und Simulation bei der Unternehmensbewertung. 4. Kapitel: Sonderaspekte der Unternehmensbewertung. Teil A: Besonderheiten beim Bewertungsobjekt. Abschnitt I: Unternehmensbewertung im Konzern. Abschnitt II: Länderrisikoprämien. Abschnitt III: Bewertungen im Rahmen von Unternehmenserwerben für Zwecke der Rechnungslegung nach IFRS und HGB (Purchase Price Allocation - Kaufpreisallokation). Abschnitt IV: Unternehmensbewertung und Digitalisierung. Abschnitt V: Unternehmensbewertung und Compliance. Abschnitt VI: Fairness Opinion (IDW S 8). Abschnitt VII: Bewertung von Energieversorgungsnetzen. Abschnitt VIII: Bewertung junger Unternehmen. Abschnitt IX: Besonderheiten bei der Bewertung von kleinen und mittleren Unternehmen (KMU). Abschnitt X: Besonderheiten bei der Bewertung von Personengesellschaften. Abschnitt XI: Bewertung von öffentlichen Unternehmen. Abschnitt XII: Bewertung von Steuerberaterkanzleien und Wirtschaftsprüfungsgesellschaften. Abschnitt XIII: Bewertung von Unternehmensimmobilien. Abschnitt XIV: Die Bewertung von Technologieunternehmen. Abschnitt XV: Bewertung von Start-ups und innovativen Geschäftsideen. Abschnitt XVI: Ökologie und Unternehmensbewertung. Abschnitt XVII: Unternehmensbewertung und Nachhaltigkeit. Abschnitt XVIII: Bewertung immaterieller Vermögenswerte. Abschnitt XIX: Die Bewertung des Goodwills nach IAS/IFRS. Abschnitt XX: Bewertung von Kryptovermögenswerten. Teil B: Lebensphasen des Unternehmens. Abschnitt I: Bewertung im Rahmen des "Going-public". Abschnitt II: Akquisitionscontrolling: Integration und Nachrechnung. Abschnitt III: Bewertung ertragsschwacher Unternehmen (Sanierung). Teil C: Besonderheiten der Bewertungsverfahren. Abschnitt I: Berücksichtigung von Steuern. Abschnitt II: Berücksichtigung von Synergieeffekten bei der Unternehmensbewertung. Abschnitt III: Die Rechtsprechung zur Unternehmensbewertung. Abschnitt IV: Steuerliche Bewertungsmaßstäbe. Abschnitt V: Der Realoptionsansatz. Abschnitt VI: Unternehmensbewertung im Familien- und Erbrecht. Abschnitt VII: Unternehmensbewertung im internationalen Kontext. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 8., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230512, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Peemöller, Volker H., Bearbeitung: Zollner, Thomas~Hildesheim, Florian~Rullkötter, Nils~Freiberg, Jens~Ballwieser, Wolfgang~Beckmann, Christoph, Edition: NED, Auflage: 23008, Auflage/Ausgabe: 8., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1903, Keyword: Handbuch; Bewertungsprozess; Personengesellschaft; Konzern; Fairness Opinion; IDW S 8; Nachhaltigkeit; Liquidationswert; öffentliche Unternehmen; Länderrisikoprämien; Ausfallwahrscheinlichkeiten; risikofreier Zins; Marktrisikoprämie; Freiberufler; Unternehmenswert, Fachschema: Entrepreneurship~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmensberatung - Unternehmensberater~Unternehmensbewertung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensfinanzierung~Unternehmensführung~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 1903, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1903 Blätter, Länge: 247, Breite: 175, Höhe: 81, Gewicht: 2496, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067835001 V14550-978-3-482-511- B0000067835002 V14550-978-3-482-511-2, Vorgänger: 2691952, Vorgänger EAN: 9783482511875 9783482511868 9783482511851 9783482511844 9783482511837, Alternatives Format EAN: 9783482558658 9783482012020, eBook EAN: 9783482558658, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Zinssatz im Steuerschuldverhältnis, Gebundene Ausgabe von Michael Dust, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Der Zinssatz Im Steuerschuldverhältnis, Gebundene Ausgabe Von Michael Dust, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-78660-4, Seitenanzahl: 44496,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
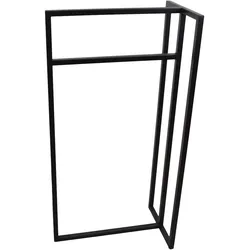
LOFT42 Riba Handtuchhalter – 2 Stangen – Schwarz – MetallÄrgern Sie sich immer über die vielen herumliegenden Handtücher im Badezimmer? Ein Handtuchhalter bietet die Lösung. Hängen Sie Ihre Handtücher zum Trocknen an diesen Handtuchhalter von LOFT42! Dieser LOFT42 Riba Handtuchhalter besteht aus Metall und verfügt über zwei Stangen in unterschiedlichen Höhen. Dadurch haben Sie zusätzlichen Platz zum Aufhängen Ihrer Handtücher oder Kleidung. Merkmale und Spezifikationen: Hergestellt aus mattschwarz pulverbeschichtetem Metall Keine Montage erforderlich Sorgen Sie für Platz für mehrere Handtücher Kann auch als Kleiderständer verwendet werden Abmessungen: 100x50x30 Tipp: LOFT42 bietet weitere Produkte zur Gestaltung Ihres Badezimmers und Ihrer Toilette. Werfen Sie einen Blick auf diese Marke. Über LOFT42: Wenn Sie auf der Suche nach robusten, modernen Einrichtungsgegenständen mit skandinavischem Touch sind, dann sind Sie bei LOFT42 genau richtig. Die coole Kollektion industrieller Accessoires ist eine Bereicherung für jedes Interieur. Die Artikel lassen sich leicht in verschiedenen Stilrichtungen kombinieren und haben zudem einen super attraktiven Preis.49,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sollte der Free Cash Flow sein?
Der optimale Free Cash Flow hängt von verschiedenen Faktoren ab, wie der Branche, der Größe des Unternehmens und den individuellen Zielen. Im Allgemeinen sollte der Free Cash Flow positiv sein, da dies darauf hindeutet, dass das Unternehmen genug Geld erwirtschaftet, um Investitionen zu tätigen, Schulden zu bedienen und Dividenden zu zahlen. Ein zu hoher Free Cash Flow könnte darauf hinweisen, dass das Unternehmen nicht effizient genug investiert oder zu viel Liquidität hält. Ein zu niedriger Free Cash Flow könnte hingegen bedeuten, dass das Unternehmen Schwierigkeiten hat, seine laufenden Verpflichtungen zu erfüllen oder in zukünftiges Wachstum zu investieren. Letztendlich sollte der Free Cash Flow so hoch sein, dass das Unternehmen langfristig rentabel und stabil wachsen kann. **
-
Was ist der Free Cash Flow und wie unterscheidet er sich vom operativen Cash Flow?
Der Free Cash Flow ist der Cash Flow, der nach Abzug der Investitionsausgaben verbleibt und somit für Dividendenzahlungen, Schuldenrückzahlungen oder weitere Investitionen zur Verfügung steht. Der operative Cash Flow hingegen misst den Cash Flow, der durch die laufenden Geschäftstätigkeiten eines Unternehmens generiert wird, ohne Berücksichtigung von Investitionen oder Finanzierungstätigkeiten. Der Free Cash Flow ist somit eine Kennzahl, die die tatsächliche finanzielle Leistungsfähigkeit eines Unternehmens besser widerspiegelt als der operative Cash Flow. **
-
Was ist der Unterschied zwischen dem operativen Cashflow und dem Free Cash Flow eines Unternehmens? Und wie kann der Free Cash Flow zur Beurteilung der finanziellen Stabilität und Wachstumspotenzials eines Unternehmens verwendet werden?
Der operative Cashflow misst den Cashflow aus dem laufenden Geschäftsbetrieb eines Unternehmens, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Der Free Cash Flow gibt an, wie viel Cash ein Unternehmen nach Abzug aller Ausgaben für Investitionen und Schuldenrückzahlungen übrig hat. Der Free Cash Flow kann verwendet werden, um die finanzielle Stabilität eines Unternehmens zu beurteilen, da er zeigt, wie gut ein Unternehmen in der Lage ist, seine laufenden Geschäfte zu finanzieren und gleichzeitig Geld für zukünftige Investitionen zu generieren. Außerdem kann der Free Cash Flow verwendet werden, um das Wachstumspotenzial eines Unternehmens zu bewerten, da ein positiver Free Cash **
-
Was ist der Unterschied zwischen dem Free Cash Flow und dem operativen Cash Flow eines Unternehmens? Welche Bedeutung hat der Free Cash Flow für die finanzielle Gesundheit eines Unternehmens?
Der operative Cash Flow misst den Cashflow aus dem operativen Geschäft eines Unternehmens, während der Free Cash Flow den Cashflow misst, der nach Abzug der Investitionsausgaben verbleibt. Der Free Cash Flow ist wichtig, um zu beurteilen, wie viel Geld ein Unternehmen tatsächlich generiert, das für Dividenden, Schuldenrückzahlungen oder Investitionen verwendet werden kann. Ein positiver Free Cash Flow zeigt, dass ein Unternehmen in der Lage ist, seine laufenden Verpflichtungen zu erfüllen und gleichzeitig in zukünftiges Wachstum zu investieren. **

Wie beeinflusst der Zinssatz die Rentabilität von Investitionen?
Ein niedriger Zinssatz führt zu niedrigeren Kosten für die Finanzierung von Investitionen, was die Rentabilität erhöht. Ein hoher Zinssatz kann die Rentabilität von Investitionen verringern, da die Finanzierungskosten steigen. Der Zinssatz beeinflusst auch die Attraktivität von Investitionen im Vergleich zu anderen Anlageformen. **
Wie berechnet man den Free Cash Flow?
Der Free Cash Flow wird berechnet, indem man den operativen Cashflow eines Unternehmens um die Investitionen in das langfristige Vermögen bereinigt. Dazu werden die Abschreibungen und Veränderungen im Working Capital vom operativen Cashflow abgezogen. Der Free Cash Flow zeigt, wie viel Geld ein Unternehmen nach Abzug aller Investitionen für zukünftige Projekte, Dividendenzahlungen oder Schuldenrückzahlungen zur Verfügung hat. Er ist ein wichtiger Kennwert für die finanzielle Gesundheit und die langfristige Entwicklung eines Unternehmens. Investoren und Analysten nutzen den Free Cash Flow, um die Rentabilität und die finanzielle Stabilität eines Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff DER-ZINSSATZ-RIBA-Gibt:
-
Panadero Kaminofen Riba 2.0Der Holzkamin Panadero Riba beeindruckt mit einer robusten Stahlkonstruktion und einer eleganten schwarzen Verkleidung. Mit einer Nennwärmeleistung von 8 kW eignet er sich ideal für Räume bis zu 100 m². Ausführung und Ausstattung: Korpus: Stahl schwarz Verkleidung: Stahl schwarz Materialstärke Verkleidung: 5mm Bauart: 1 (selbstschließende Tür) Türverriegelung: 2-fach Luftregulierung: manuell (kombiniert primär/sekundär/tertiär) Rauchrohrabgang: oben Durchmesser Abgasstutzen: 150mm externer Verbrennungsluftstutzen: 80mm Abmessungen & Gewichte: Höhe: 99cm Breite: 50cm Tiefe: 44,5cm Front-Sichtscheibenhöhe: 43,0cm Front-Sichtscheibenbreite: 37,0cm Seiten-Sichtscheibenhöhe: 43,2cm Seiten-Sichtscheibenbreite: 18,5cm Gewicht: 113kg max. Holzscheitlänge: ca. 50cm max. Holzauflagemenge (60min / 8kw): 2kg Abstand zu brennbaren Bauteilen vom Korpus nach Hinten: 10cm Abstand zu brennbaren Bauteilen vom Korpus zur Seite: 80cm Abstand zu brennbaren Bauteilen vom Korpus nach vorn: 80cm Leistungs1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der UnternehmensbewertungPraxishandbuch der Unternehmensbewertung , ¿Dieses Praxishandbuch erläutert die Grundlagen und Methoden der Unternehmensbewertung und gibt wichtige Anwendungshinweise. Praxisbezogen und lösungsorientiert stellt es den gesamten Bewertungsprozess und die wesentlichen Verfahren ausführlich, verständlich und sofort umsetzbar dar. Besonderheiten - wie die Bewertung von Personengesellschaften sowie Synergien im Konzernverbund - werden detailliert erläutert. Die Neuauflage behandelt aktuelle Themen der Bewertungspraxis und enthält neue Beiträge, z.B. zur Berücksichtigung des Verschuldungsgrads, zur Compliance sowie zur Kryptowährung in der Unternehmensbewertung. So eignet sich das Buch als Grundlagenwerk für den Einstieg in die Materie der Unternehmensbewertung, als Praxishilfe für den Bewerter und als Nachschlagewerk, wenn im Rahmen einer Unternehmensbewertung Fragen auftreten.¿ Der Herausgeber: Professor Dr. Volker H. Peemöller, Professor für Betriebswirtschaftslehre und ehemals Inhaber des Lehrstuhls für Allgemeine Betriebswirtschaftslehre, insbesondere Prüfungswesen, an der Universität Erlangen-Nürnberg. Mit Beiträgen namhafter Autoren und Autorinnen aus Wissenschaft und Praxis. Inhaltsverzeichnis: ¿1. Kapitel: Grundlagen der Unternehmensbewertung. Teil A: Wert und Werttheorien. Teil B: Anlässe der Unternehmensbewertung. Teil C: Grundsätze ordnungsmäßiger Unternehmensbewertung. Teil D: Methoden der Unternehmensbewertung (Überblick). Teil E: Geschichte der Unternehmensbewertung. Teil F: Internationale Unternehmensbewertung im Kontext der Standard Setter. 2. Kapitel: Prozess der Unternehmensbewertung. Teil A: Vorbereitung der Unternehmensbewertung. Teil B: Vergangenheits- und Lageanalyse. Teil C: Modulgesteuerte Businessplanung als Instrument der Unternehmensbewertung. Teil D: Due Diligence Review. Teil E: Absicherungsstrategien gegen Risiken des Unternehmenskaufs. Teil F: Aufbau und Anforderungen an das Bewertungsgutachten. 3. Kapitel: Bewertungsverfahren. Teil A: Ertragswertverfahren nach IDW. Teil B: Darstellung der Discounted-Cashflow-Verfahren (DCF-Verfahren) mit Beispiel. Teil C: Verbindungen von Ertragswert- und Discounted-Cashflow-Verfahren. Teil D: Die Bestimmung des Betafaktors. Teil E: Risikofreier Zins und Marktrisikoprämie. Teil F: Der Terminal Value in der Unternehmensbewertung. Teil G: Berücksichtigung des Verschuldungsgrads in der Unternehmensbewertung. Teil H: Empirische Analyse von Bewertungen bei gesellschaftsrechtlichen Anlässen von 2010 bis 2021. Teil I: Berücksichtigung von Ausfallwahrscheinlichkeiten in der Unternehmensbewertung. Teil J: Der Substanzwert der Unternehmung. Teil K: Multiplikatorverfahren in der Unternehmensbewertung. Teil L: Liquidationswert. Teil M: Risikoanalyse und Simulation bei der Unternehmensbewertung. 4. Kapitel: Sonderaspekte der Unternehmensbewertung. Teil A: Besonderheiten beim Bewertungsobjekt. Abschnitt I: Unternehmensbewertung im Konzern. Abschnitt II: Länderrisikoprämien. Abschnitt III: Bewertungen im Rahmen von Unternehmenserwerben für Zwecke der Rechnungslegung nach IFRS und HGB (Purchase Price Allocation - Kaufpreisallokation). Abschnitt IV: Unternehmensbewertung und Digitalisierung. Abschnitt V: Unternehmensbewertung und Compliance. Abschnitt VI: Fairness Opinion (IDW S 8). Abschnitt VII: Bewertung von Energieversorgungsnetzen. Abschnitt VIII: Bewertung junger Unternehmen. Abschnitt IX: Besonderheiten bei der Bewertung von kleinen und mittleren Unternehmen (KMU). Abschnitt X: Besonderheiten bei der Bewertung von Personengesellschaften. Abschnitt XI: Bewertung von öffentlichen Unternehmen. Abschnitt XII: Bewertung von Steuerberaterkanzleien und Wirtschaftsprüfungsgesellschaften. Abschnitt XIII: Bewertung von Unternehmensimmobilien. Abschnitt XIV: Die Bewertung von Technologieunternehmen. Abschnitt XV: Bewertung von Start-ups und innovativen Geschäftsideen. Abschnitt XVI: Ökologie und Unternehmensbewertung. Abschnitt XVII: Unternehmensbewertung und Nachhaltigkeit. Abschnitt XVIII: Bewertung immaterieller Vermögenswerte. Abschnitt XIX: Die Bewertung des Goodwills nach IAS/IFRS. Abschnitt XX: Bewertung von Kryptovermögenswerten. Teil B: Lebensphasen des Unternehmens. Abschnitt I: Bewertung im Rahmen des "Going-public". Abschnitt II: Akquisitionscontrolling: Integration und Nachrechnung. Abschnitt III: Bewertung ertragsschwacher Unternehmen (Sanierung). Teil C: Besonderheiten der Bewertungsverfahren. Abschnitt I: Berücksichtigung von Steuern. Abschnitt II: Berücksichtigung von Synergieeffekten bei der Unternehmensbewertung. Abschnitt III: Die Rechtsprechung zur Unternehmensbewertung. Abschnitt IV: Steuerliche Bewertungsmaßstäbe. Abschnitt V: Der Realoptionsansatz. Abschnitt VI: Unternehmensbewertung im Familien- und Erbrecht. Abschnitt VII: Unternehmensbewertung im internationalen Kontext. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 8., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230512, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Peemöller, Volker H., Bearbeitung: Zollner, Thomas~Hildesheim, Florian~Rullkötter, Nils~Freiberg, Jens~Ballwieser, Wolfgang~Beckmann, Christoph, Edition: NED, Auflage: 23008, Auflage/Ausgabe: 8., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1903, Keyword: Handbuch; Bewertungsprozess; Personengesellschaft; Konzern; Fairness Opinion; IDW S 8; Nachhaltigkeit; Liquidationswert; öffentliche Unternehmen; Länderrisikoprämien; Ausfallwahrscheinlichkeiten; risikofreier Zins; Marktrisikoprämie; Freiberufler; Unternehmenswert, Fachschema: Entrepreneurship~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmensberatung - Unternehmensberater~Unternehmensbewertung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensfinanzierung~Unternehmensführung~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 1903, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1903 Blätter, Länge: 247, Breite: 175, Höhe: 81, Gewicht: 2496, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067835001 V14550-978-3-482-511- B0000067835002 V14550-978-3-482-511-2, Vorgänger: 2691952, Vorgänger EAN: 9783482511875 9783482511868 9783482511851 9783482511844 9783482511837, Alternatives Format EAN: 9783482558658 9783482012020, eBook EAN: 9783482558658, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Riba?
Riba ist ein arabisches Wort, das Zins oder Wucher bedeutet. Im Islam ist Riba verboten, da es als unethisch angesehen wird, Geld durch Zinsen zu verdienen. Es wird als Ausbeutung angesehen, da der Zinsnehmer mehr zurückzahlen muss, als er erhalten hat. Muslime werden daher ermutigt, alternative Finanzierungswege zu nutzen, die im Einklang mit den Prinzipien des Islam stehen. **
-
Was ist der Unterschied zwischen Free Cash Flow und operativem Cash Flow und wie können Investoren den Free Cash Flow eines Unternehmens bewerten?
Der operative Cash Flow misst den Cashflow aus dem laufenden Geschäftsbetrieb, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Investoren können den Free Cash Flow eines Unternehmens bewerten, indem sie prüfen, ob genügend Cashflow generiert wird, um Dividenden zu zahlen, Schulden zurückzuzahlen und in zukünftiges Wachstum zu investieren. Ein positiver Free Cash Flow deutet auf finanzielle Stabilität und Wachstumspotenzial hin, während ein negativer Free Cash Flow auf finanzielle Probleme und Liquiditätsengpässe hindeuten kann. **
-
Wie hoch sollte der Free Cash Flow sein?
Der optimale Free Cash Flow hängt von verschiedenen Faktoren ab, wie der Branche, der Größe des Unternehmens und den individuellen Zielen. Im Allgemeinen sollte der Free Cash Flow positiv sein, da dies darauf hindeutet, dass das Unternehmen genug Geld erwirtschaftet, um Investitionen zu tätigen, Schulden zu bedienen und Dividenden zu zahlen. Ein zu hoher Free Cash Flow könnte darauf hinweisen, dass das Unternehmen nicht effizient genug investiert oder zu viel Liquidität hält. Ein zu niedriger Free Cash Flow könnte hingegen bedeuten, dass das Unternehmen Schwierigkeiten hat, seine laufenden Verpflichtungen zu erfüllen oder in zukünftiges Wachstum zu investieren. Letztendlich sollte der Free Cash Flow so hoch sein, dass das Unternehmen langfristig rentabel und stabil wachsen kann. **
-
Was ist der Free Cash Flow und wie unterscheidet er sich vom operativen Cash Flow?
Der Free Cash Flow ist der Cash Flow, der nach Abzug der Investitionsausgaben verbleibt und somit für Dividendenzahlungen, Schuldenrückzahlungen oder weitere Investitionen zur Verfügung steht. Der operative Cash Flow hingegen misst den Cash Flow, der durch die laufenden Geschäftstätigkeiten eines Unternehmens generiert wird, ohne Berücksichtigung von Investitionen oder Finanzierungstätigkeiten. Der Free Cash Flow ist somit eine Kennzahl, die die tatsächliche finanzielle Leistungsfähigkeit eines Unternehmens besser widerspiegelt als der operative Cash Flow. **
Ähnliche Suchbegriffe für DER-ZINSSATZ-RIBA-Gibt
-
Der Zinssatz im Steuerschuldverhältnis, Gebundene Ausgabe von Michael Dust, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Der Zinssatz Im Steuerschuldverhältnis, Gebundene Ausgabe Von Michael Dust, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-78660-4, Seitenanzahl: 44496,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LOFT42 Riba Handtuchhalter – 2 Stangen – Schwarz – MetallÄrgern Sie sich immer über die vielen herumliegenden Handtücher im Badezimmer? Ein Handtuchhalter bietet die Lösung. Hängen Sie Ihre Handtücher zum Trocknen an diesen Handtuchhalter von LOFT42! Dieser LOFT42 Riba Handtuchhalter besteht aus Metall und verfügt über zwei Stangen in unterschiedlichen Höhen. Dadurch haben Sie zusätzlichen Platz zum Aufhängen Ihrer Handtücher oder Kleidung. Merkmale und Spezifikationen: Hergestellt aus mattschwarz pulverbeschichtetem Metall Keine Montage erforderlich Sorgen Sie für Platz für mehrere Handtücher Kann auch als Kleiderständer verwendet werden Abmessungen: 100x50x30 Tipp: LOFT42 bietet weitere Produkte zur Gestaltung Ihres Badezimmers und Ihrer Toilette. Werfen Sie einen Blick auf diese Marke. Über LOFT42: Wenn Sie auf der Suche nach robusten, modernen Einrichtungsgegenständen mit skandinavischem Touch sind, dann sind Sie bei LOFT42 genau richtig. Die coole Kollektion industrieller Accessoires ist eine Bereicherung für jedes Interieur. Die Artikel lassen sich leicht in verschiedenen Stilrichtungen kombinieren und haben zudem einen super attraktiven Preis.49,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diskussion der steuerorientierten Discounted Cash-Flow-Methoden bei der Unternehmensbewertung in Deutschland, Taschenbuch von Markus Ganterer, GRIN,Diskussion Der Steuerorientierten Discounted Cash-flow-methoden Bei Der Unternehmensbewertung In Deutschland, Taschenbuch Von Markus Ganterer, Grin, 978-3-8386-1648-3, Seitenanzahl: 14438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Methoden der Unternehmensbewertung gibt es? Aktuelle Bewertungspraxis in verschiedenen Branchen, Taschenbuch von Mertay Karaca, GRIN,Welche Methoden Der Unternehmensbewertung Gibt Es? Aktuelle Bewertungspraxis In Verschiedenen Branchen, Taschenbuch Von Mertay Karaca, Grin, 978-3-96095-479-8, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem operativen Cashflow und dem Free Cash Flow eines Unternehmens? Und wie kann der Free Cash Flow zur Beurteilung der finanziellen Stabilität und Wachstumspotenzials eines Unternehmens verwendet werden?
Der operative Cashflow misst den Cashflow aus dem laufenden Geschäftsbetrieb eines Unternehmens, während der Free Cash Flow den Cashflow nach Investitionen und Finanzierungstätigkeiten darstellt. Der Free Cash Flow gibt an, wie viel Cash ein Unternehmen nach Abzug aller Ausgaben für Investitionen und Schuldenrückzahlungen übrig hat. Der Free Cash Flow kann verwendet werden, um die finanzielle Stabilität eines Unternehmens zu beurteilen, da er zeigt, wie gut ein Unternehmen in der Lage ist, seine laufenden Geschäfte zu finanzieren und gleichzeitig Geld für zukünftige Investitionen zu generieren. Außerdem kann der Free Cash Flow verwendet werden, um das Wachstumspotenzial eines Unternehmens zu bewerten, da ein positiver Free Cash **
-
Was ist der Unterschied zwischen dem Free Cash Flow und dem operativen Cash Flow eines Unternehmens? Welche Bedeutung hat der Free Cash Flow für die finanzielle Gesundheit eines Unternehmens?
Der operative Cash Flow misst den Cashflow aus dem operativen Geschäft eines Unternehmens, während der Free Cash Flow den Cashflow misst, der nach Abzug der Investitionsausgaben verbleibt. Der Free Cash Flow ist wichtig, um zu beurteilen, wie viel Geld ein Unternehmen tatsächlich generiert, das für Dividenden, Schuldenrückzahlungen oder Investitionen verwendet werden kann. Ein positiver Free Cash Flow zeigt, dass ein Unternehmen in der Lage ist, seine laufenden Verpflichtungen zu erfüllen und gleichzeitig in zukünftiges Wachstum zu investieren. **
-
Wie beeinflusst der Zinssatz die Rentabilität von Investitionen?
Ein niedriger Zinssatz führt zu niedrigeren Kosten für die Finanzierung von Investitionen, was die Rentabilität erhöht. Ein hoher Zinssatz kann die Rentabilität von Investitionen verringern, da die Finanzierungskosten steigen. Der Zinssatz beeinflusst auch die Attraktivität von Investitionen im Vergleich zu anderen Anlageformen. **
-
Wie berechnet man den Free Cash Flow?
Der Free Cash Flow wird berechnet, indem man den operativen Cashflow eines Unternehmens um die Investitionen in das langfristige Vermögen bereinigt. Dazu werden die Abschreibungen und Veränderungen im Working Capital vom operativen Cashflow abgezogen. Der Free Cash Flow zeigt, wie viel Geld ein Unternehmen nach Abzug aller Investitionen für zukünftige Projekte, Dividendenzahlungen oder Schuldenrückzahlungen zur Verfügung hat. Er ist ein wichtiger Kennwert für die finanzielle Gesundheit und die langfristige Entwicklung eines Unternehmens. Investoren und Analysten nutzen den Free Cash Flow, um die Rentabilität und die finanzielle Stabilität eines Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.